Студентське життя часто пов’язане з обмеженим доходом, нерегулярними підробітками та великою кількістю щоденних витрат. Навіть невелика сума може швидко закінчитися, якщо не розуміти, куди вона йде, тому бюджет студента варто будувати на простих правилах, які легко дотримуватися щодня.
Почніть із реальної суми доходу
Перший крок — визначити, скільки грошей фактично доступно протягом місяця. Це може бути стипендія, допомога від батьків, зарплата за підробіток, фриланс або інші регулярні надходження.
Якщо сума змінюється щомісяця, краще орієнтуватися не на найбільший можливий дохід, а на мінімальний гарантований. Наприклад, якщо підробіток приносить від 4000 до 7000 гривень, у плані краще враховувати 4000. Додаткові кошти можна буде розподілити після їх отримання.
Такий підхід зменшує ризик витратити наперед гроші, яких зрештою не буде.
Розділіть витрати на категорії
Не обов’язково створювати складну електронну таблицю з десятками рядків. Достатньо розподілити витрати на кілька зрозумілих категорій.
До основних можна віднести:
- житло та комунальні послуги;
- харчування;
- транспорт;
- навчання;
- мобільний зв’язок та інтернет;
- здоров’я;
- відпочинок;
- одяг та особисті покупки;
- накопичення.
Такий поділ дозволяє швидко побачити, яка частина грошей йде на необхідне, а де залишаються витрати, які можна скоротити.
Як вести бюджет без таблиць
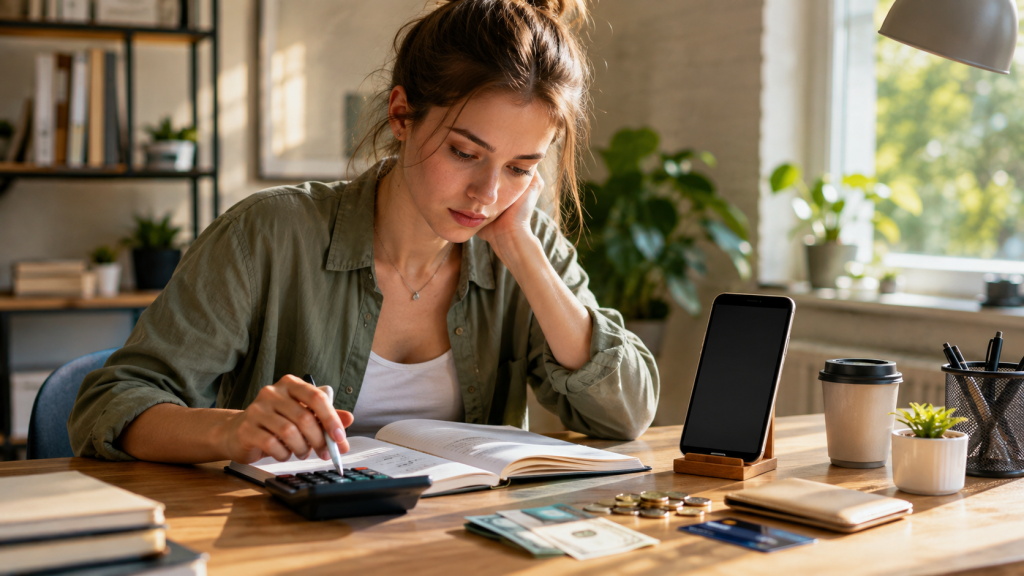
Для простого обліку достатньо нотаток у смартфоні. Створіть один запис на місяць і після кожної покупки вносіть суму та коротко зазначайте категорію.
Наприклад:
Продукти — 320 грн
Проїзд — 80 грн
Кава — 70 грн
Навчання — 250 грн
Наприкінці тижня підрахуйте загальні витрати. Через кілька тижнів стане зрозуміло, які категорії забирають найбільше коштів.
Такий спосіб допомагає зрозуміти принцип, за яким працюють особисті фінанси молоді: важливо не лише знати свій дохід, а й бачити реальну картину його використання.
Спочатку відкладіть гроші на обов’язкові платежі
Після отримання доходу не варто одразу витрачати всі кошти, які є на картці. Спочатку відкладіть суму, необхідну для регулярних платежів.
До них можуть належати оплата житла, навчання, мобільного зв’язку, інтернету, проїзного, підписок або кредитних зобов’язань, якщо вони є.
Зручно визначити один день на початку місяця для таких платежів. Після цього сума, що залишилася, є реальним бюджетом для харчування, відпочинку та інших потреб.
Створіть невелику фінансову подушку
Навіть студент із невеликим доходом може поступово формувати запас грошей. Не обов’язково одразу ставити мету накопичити кілька місячних доходів.
Першою ціллю може бути сума, яка покриє одну непередбачену витрату: термінову покупку ліків, ремонт телефону, поїздку додому або іншу необхідність.
Якщо щомісяця відкладати хоча б невелику фіксовану суму, поступово сформується резерв. Головне — не брати ці гроші для звичайних покупок.
Правило для спонтанних покупок
Найбільше проблем із бюджетом часто створюють не великі покупки, а невеликі витрати, які повторюються щодня. Кава, доставка їжі, перекуси, таксі або імпульсивні покупки в магазині можуть непомітно сформувати значну суму за місяць.
Для контроль витрат корисно використовувати просте правило паузи. Якщо покупка не є необхідною, не купуйте її одразу. Дайте собі хоча б кілька годин або добу, щоб подумати, чи справді ця річ потрібна.
Якщо бажання придбати товар зникає, гроші залишаються у бюджеті.
Встановіть ліміт на розваги
Повністю відмовлятися від відпочинку заради економії не потрібно. Такий підхід складно підтримувати довго, особливо під час навчання.
Краще заздалегідь визначити суму, яку можна витратити на кафе, кіно, зустрічі з друзями, хобі або інші розваги. Якщо ліміт вичерпаний, до наступного місяця не потрібно збільшувати його за рахунок грошей на обов’язкові витрати.
Це дозволяє залишатися в межах бюджету та водночас не перетворювати економію на постійні обмеження.
Використовуйте окремі рахунки або конверти
Якщо складно не витрачати всі гроші з однієї картки, можна розділити кошти. Наприклад, окремо залишити суму на регулярні платежі, харчування та накопичення.
Ще один варіант — використовувати банківські «банки» або віртуальні конверти, якщо така функція доступна у вашому застосунку.
Психологічно простіше контролювати витрати, коли гроші на різні цілі вже розподілені.
Перевіряйте бюджет раз на тиждень
Не потрібно щодня аналізувати кожну гривню. Достатньо раз на тиждень переглядати витрати та порівнювати їх із планом.
Поставте собі три прості запитання:
- На що пішло найбільше грошей?
- Чи були витрати, яких можна було уникнути?
- Скільки коштів залишилося до кінця місяця?
Якщо виявилося, що якась категорія постійно перевищує заплановану суму, наступного місяця її ліміт можна скоригувати.
Що робити, якщо грошей не вистачає
Якщо коштів регулярно недостатньо, спочатку варто переглянути витрати, а не просто намагатися економити на всьому. Подивіться, які платежі є обов’язковими, а які можна зменшити або скасувати.
Наприклад, можна порівняти вартість мобільних тарифів, підписок, доставки їжі чи щоденних поїздок. Іноді кілька невеликих змін дають більший результат, ніж жорстка економія на харчуванні.
Якщо скорочення витрат уже не допомагає, можна розглянути додатковий заробіток із графіком, який не заважатиме навчанню.
Чому важливо почати зараз
Звичка планувати гроші формується поступово. Студентський бюджет може бути невеликим, але саме на цьому етапі зручно навчитися розрізняти необхідні та необов’язкові витрати, накопичувати резерв і планувати великі покупки.
З часом ці навички допоможуть краще розпоряджатися вже значно більшими доходами. Фінансова дисципліна не означає відмову від усіх бажань — вона дозволяє витрачати гроші усвідомлено та не залишатися без коштів до наступного надходження.
Висновок
Планування особистих грошей не потребує складних таблиць або спеціальних програм. Достатньо знати свій реальний дохід, заздалегідь відкладати кошти на обов’язкові платежі, контролювати щоденні покупки та регулярно формувати резерв.
Головне — зробити облік грошей звичайною звичкою. Тоді навіть невеликий студентський дохід стане більш передбачуваним, а непередбачені витрати не створюватимуть постійного фінансового стресу.